जब भी आप किसी बैंक में होम लोन, कार लोन या पर्सनल लोन के लिए जाते हैं, तो बैंक का लोन ऑफिसर आपको एक साधारण सा EMI का आंकड़ा थमा देता है। लेकिन क्या आपने कभी सोचा है कि वे इसे कैसे कैलकुलेट करते हैं?
ज़्यादातर लोग बैंक की बताई गई बात को बिना सोचे-समझे मान लेते हैं। यह एक बहुत बड़ी आर्थिक गलती है। अगर आपको पता हो कि आपकी Equated Monthly Installment (EMI) कैसे निकाली जाती है, तो आप अलग-अलग बैंकों की तुलना कर सकते हैं, छिपी हुई फीस को पकड़ सकते हैं, और अपने लाखों रुपये बचा सकते हैं।
इस गाइड में, हम जानेंगे कि भारत में EMI कैसे कैलकुलेट की जाती है, आपको बैंक की वेबसाइट्स वाले कैलकुलेटर से क्यों बचना चाहिए, और हमारे 100% प्राइवेट टूल का इस्तेमाल कैसे करें।
आपको खुद अपनी EMI क्यों निकालनी चाहिए
भारत में बैंक और NBFCs अक्सर ऐसी EMI बताते हैं जिसमें प्रोसेसिंग फीस और इंश्योरेंस का खर्च शामिल होता है। अगर आप खुद लोन अमाउंट, ब्याज दर और समय (tenure) का इस्तेमाल करके असली EMI निकालते हैं, तो आपको एक सही बेसलाइन मिलती है। बैंक अगर इससे ज़्यादा पैसे मांगता है, तो आप तुरंत सवाल उठा सकते हैं।
दूसरी बात, बैंकों की वेबसाइट्स पर दिए गए ज़्यादातर EMI कैलकुलेटर आपसे फॉर्म भरने और फोन नंबर डालने को कहते हैं। उनका मकसद आपकी मदद करना नहीं, बल्कि आपके नंबर पर लोन एजेंट्स से कॉल करवाना होता है।
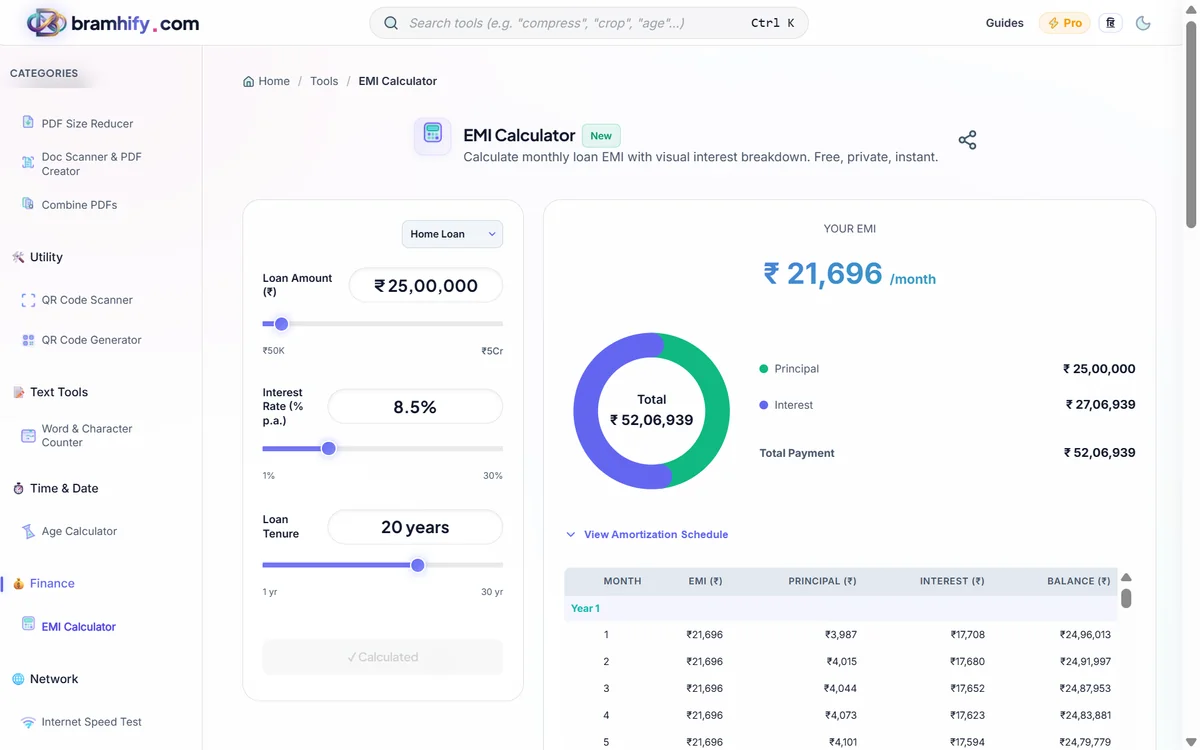
Bramhify का EMI कैलकुलेटर पूरी तरह से अलग है। यह आपके ब्राउज़र में 100% प्राइवेट तरीके से चलता है। आप नंबर डालते हैं और तुरंत रिज़ल्ट देख सकते हैं। न कोई फॉर्म, और न ही कोई परेशान करने वाले कॉल्स।
प्राइवेट EMI कैलकुलेटर का इस्तेमाल करें:

आपकी EMI के पीछे का फॉर्मूला
बैंक आपकी मासिक किस्त निकालने के लिए एक यूनिवर्सल फॉर्मूले का इस्तेमाल करते हैं:
EMI = P × r × (1 + r)^n ÷ ((1 + r)^n - 1)
P = मूलधन (Principal Loan Amount - जितना लोन आप ले रहे हैं)
r = मासिक ब्याज दर (सालाना ब्याज दर ÷ 12 ÷ 100)
n = कुल महीनों की संख्या (साल × 12)
एक आसान उदाहरण:
मान लीजिए आप 20 साल के लिए 8.5% की ब्याज दर पर ₹30 लाख का होम लोन लेते हैं: - P = 30,00,000 - r = 8.5 ÷ 12 ÷ 100 = 0.007083 - n = 20 × 12 = 240 महीने
इस फॉर्मूले के हिसाब से आपकी EMI ₹26,035 प्रति माह होगी।
लेकिन सबसे हैरान करने वाली बात यह है कि 20 साल में आप कुल ₹62.5 लाख चुकाएंगे। आपने 30 लाख उधार लिए थे, और वापस 62.5 लाख किए - यानी ₹32.5 लाख सिर्फ ब्याज में चले गए। ब्याज दर या समय में थोड़ा सा भी बदलाव इस आंकड़े को बहुत बदल देता है।
स्टेप-बाय-स्टेप: EMI कैलकुलेटर का इस्तेमाल कैसे करें
स्टेप 1: लोन अमाउंट (Principal Amount) दर्ज करें
टूल में अपना कुल लोन अमाउंट दर्ज करें। होम लोन के लिए यह प्रॉपर्टी की कीमत में से डाउन पेमेंट घटाने के बाद बची हुई रकम होती है।
स्टेप 2: सालाना ब्याज दर (Interest Rate) सेट करें
बैंक जो ब्याज दर ऑफर कर रहा है, उसे दर्ज करें। भारत में होम लोन की दरें आमतौर पर 8% से 10.5% के बीच होती हैं। याद रखें, सिर्फ 0.5% का फर्क भी आपकी कुल EMI में लाखों रुपयों का अंतर ला सकता है।
स्टेप 3: लोन की अवधि (Tenure) चुनें
यह वह समय है जितने सालों में आप लोन चुकाएंगे। स्लाइडर को घुमाकर देखें कि अवधि 5 साल बढ़ाने से मासिक EMI तो थोड़ी कम होती है, लेकिन कुल ब्याज बहुत बढ़ जाता है।
स्टेप 4: तुरंत रिज़ल्ट देखें
कैलकुलेटर आपको तुरंत तीन महत्वपूर्ण आंकड़े दिखाएगा:
मासिक EMI - जो आपको हर महीने चुकानी है।
कुल देय ब्याज (Total Interest) - लोन लेने का असली खर्च।
कुल भुगतान (Total Amount) - मूलधन और ब्याज का जोड़।
नीचे स्क्रॉल करके आप Amortization Schedule देख सकते हैं, जो दिखाता है कि शुरुआत के सालों में आपकी EMI का ज़्यादातर हिस्सा सिर्फ ब्याज चुकाने में जाता है।
EMI और कुल ब्याज कम करने के टिप्स
1. डाउन पेमेंट बढ़ाएं: होम लोन पर सिर्फ ₹2 लाख ज़्यादा डाउन पेमेंट करने से 20 साल में ₹8 - 10 लाख का ब्याज बच सकता है।
2. अपना CIBIL स्कोर सुधारें: 750 से ऊपर CIBIL स्कोर होने पर बैंक कम ब्याज दरें ऑफर करते हैं।
3. अलग-अलग बैंकों की तुलना करें: 8.5% और 9.5% की दर के बीच ₹50 लाख के लोन पर 20 साल में लगभग ₹17 लाख का बड़ा अंतर आता है।
4. कम समय (Shorter Tenure) चुनें: अगर आपकी सैलरी इजाजत देती है, तो 15 साल का लोन 20 साल के लोन की तुलना में बहुत सस्ता पड़ता है।
प्राइवेसी और डेटा सुरक्षा
जब आप Bramhify पर अपनी EMI कैलकुलेट करते हैं, तो आपका डेटा आपके डिवाइस पर ही रहता है। हम आपकी इनकम या लोन अमाउंट की कोई जानकारी अपने सर्वर पर नहीं भेजते। यह टूल पूरी तरह से आपके फोन के प्रोसेसर पर चलता है - बिना किसी ट्रैकिंग के।